Selbstauskunft beim Immobilienkauf: was rein gehört, und eine Vorlage zum Mitnehmen
Die Selbstauskunft entscheidet oft, ob ein Kauf in vier Wochen beim Notar ist oder in drei Monaten noch an der Finanzierung hängt. Hier steht, was du von deinen Käufern brauchst, was die Bank sehen will und wo es meistens hakt. Unten gibt es die Vorlage als PDF.
Wofür die Selbstauskunft da ist
Mit der Selbstauskunft erzählt dir ein Kaufinteressent, wer er ist, was er verdient und wie er finanzieren will. Für dich ist sie der frühe Realitätscheck: Passt das Objekt überhaupt zum Budget, bevor du drei Besichtigungen und einen Notartermin planst? Für die Bank ist sie der Einstieg in die Finanzierungsprüfung. Je vollständiger sie ist, desto weniger fragt die Bank nach, und desto schneller kommt die Zusage.
Was in die Selbstauskunft gehört
- Persönliche Angaben aller Käufer: Name, Geburtsdatum, Staatsangehörigkeit, Anschrift, Familienstand, Kinder im Haushalt.
- Beruf und Einkommen: Art der Beschäftigung, Arbeitgeber, seit wann, ob Probezeit oder befristet, Nettoeinkommen im Monat. Dazu weitere Einnahmen wie Mieten oder Kindergeld.
- Laufende Ausgaben: Warmmiete, Kreditraten, Leasing, Unterhalt, private Krankenversicherung, Restschuld bestehender Kredite.
- Vermögen: Eigenkapital für diesen Kauf, weiteres Vermögen, schon vorhandene Immobilien.
- Finanzierung: eigene Bank oder Kontakt zu deinem Finanzierungspartner, gewünschte Darlehenssumme, ob schon eine Finanzierungsbestätigung vorliegt.
- Einwilligung zur Weitergabe an Bank oder Finanzierungsberater. Ohne sie darfst du die Angaben nicht weiterschicken.
Was nicht hinein gehört: Fragen, die für die Finanzierung keine Rolle spielen, etwa zu Religion, Gesundheit oder Herkunft. Frag nur, was du für den Kauf und die Bank wirklich brauchst.
Welche Unterlagen die Bank meistens will
- Kopie des Personalausweises
- die letzten drei Gehaltsabrechnungen und die Lohnsteuerbescheinigung des Vorjahres
- bei Selbstständigen zwei Steuerbescheide und eine aktuelle BWA
- einen Nachweis über das Eigenkapital
- eine Übersicht laufender Kredite
Wenn diese Unterlagen gleich mit der Selbstauskunft kommen, spart das die zweite und dritte Runde Nachfragen.
Wo es in der Praxis hakt
Die Selbstauskunft kommt als Handyfoto. Halb lesbar, Seite zwei fehlt. Du tippst sie ab, um sie der Bank schicken zu können. Das kostet pro Käufer schnell eine halbe Stunde.
Die Einwilligung fehlt. Die Angaben sind da, aber nirgends steht, dass du sie weitergeben darfst. Dann musst du noch einmal nachfragen, oder du gehst ein Risiko ein, das du nicht brauchst.
Niemand fasst nach. Der Käufer will die Unterlagen „am Wochenende“ schicken. Zwei Wochen später ist nichts da, und das Objekt hängt. Ein fester Tag zum Nachfragen, zum Beispiel drei Tage nach der Besichtigung, löst das meiste.
Die Daten bleiben ewig liegen. Selbstauskünfte enthalten Einkommen und Ausweisdaten. Wenn der Kauf nicht zustande kommt, gehören sie gelöscht, nicht in einen Ordner auf dem Desktop.
So machst du es mit der Vorlage
Die Vorlage fragt genau die Punkte oben ab, auf zwei Seiten, mit Feldern für zwei Käufer, Einwilligung zur Weitergabe an die Bank und kurzen Datenschutzhinweisen. Oben ist Platz für deinen Stempel. Druck sie aus, gib sie bei der Besichtigung mit oder schick sie als PDF.
Und so geht es ohne Papier
In Signday schickst du dem Käufer einen Link. Er füllt die Selbstauskunft am Handy aus, lädt seine Unterlagen hoch und setzt den Haken für die Weitergabe. Du bekommst ein fertiges PDF in deinem Briefkopf und schickst es mit einem Klick an den Finanzierer. Bleibt sie liegen, fasst Signday nach drei Tagen selbst freundlich nach.
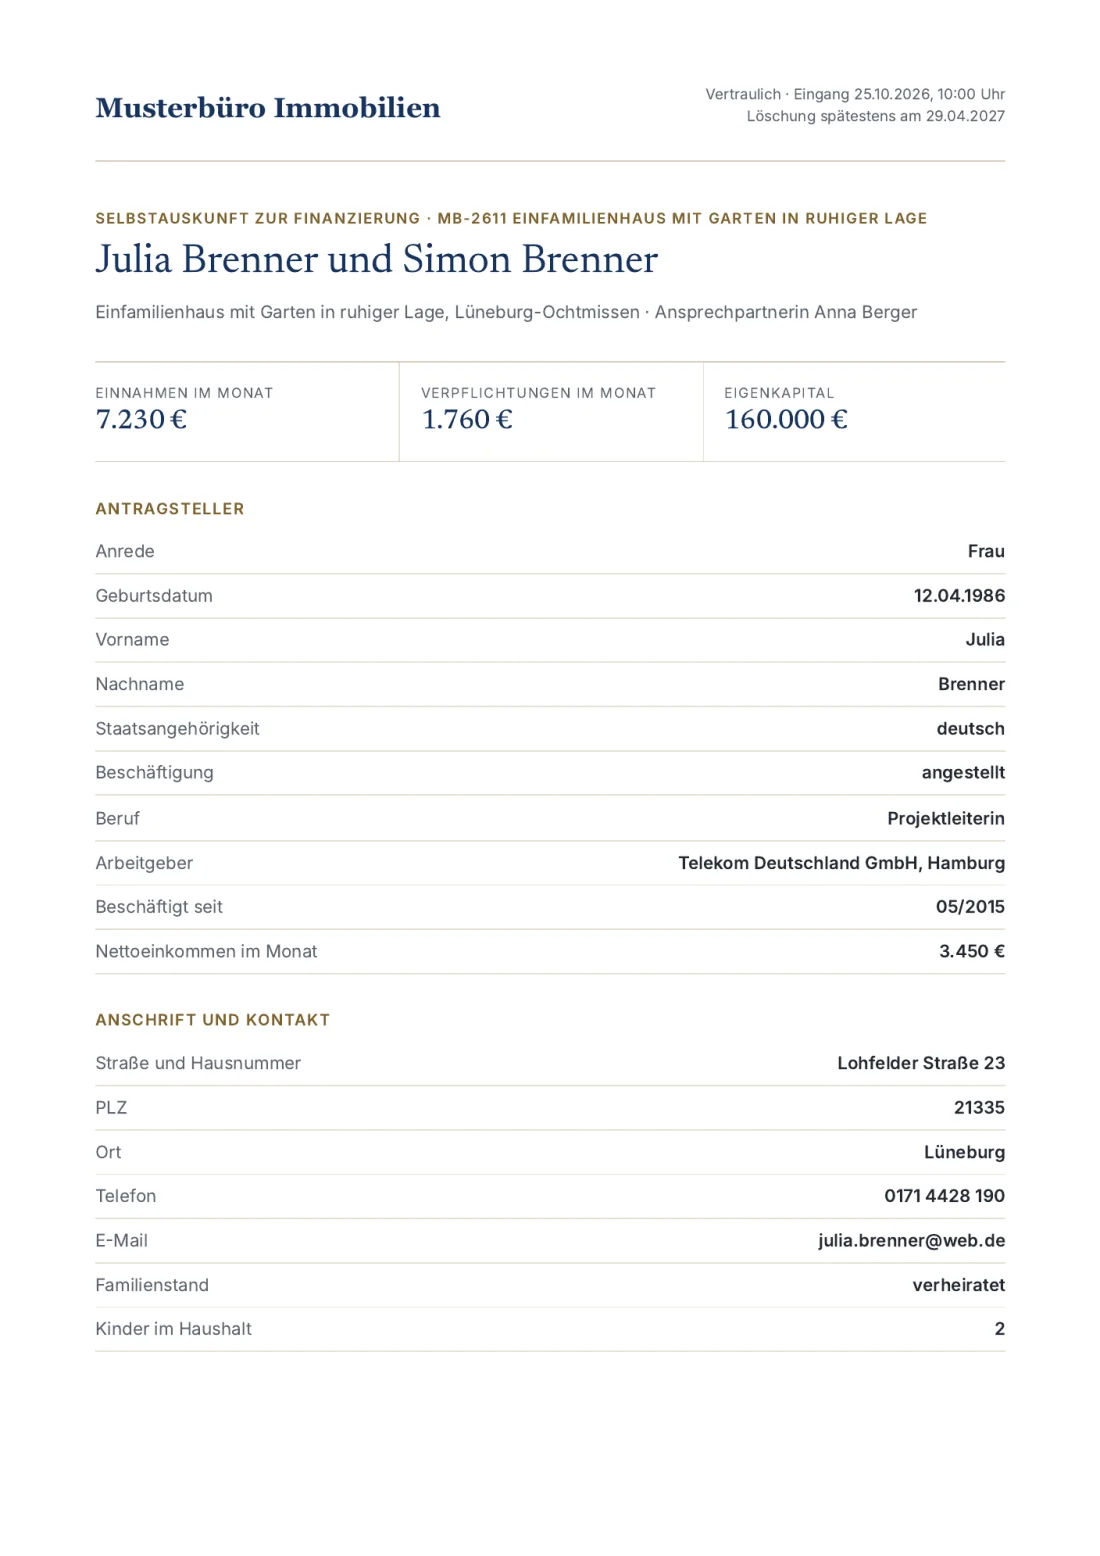
Vorlage Selbstauskunft als PDF
Zwei Seiten, zum Ausdrucken oder Verschicken. Du bekommst sie als Dankeschön, wenn du dich auf die Warteliste für Signday einträgst. Wir sagen dir dann Bescheid, sobald du es mit deinem Büro ausprobieren kannst.